Domain mitgliederkarte.de kaufen?
Wir ziehen mit dem Projekt
mitgliederkarte.de um.
Sind Sie am Kauf der Domain
mitgliederkarte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mitgliederkarte.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
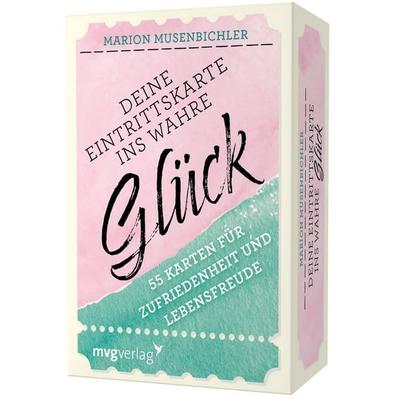
Deine Eintrittskarte ins wahre GlückDu Brauchst Mal Wieder Eine Kleine Auszeit, Um Den Blick Freizubekommen Für Das Wichtige Und Schöne Im Leben? Die 55 Karten In Diesem Deck Laden Dich Dazu Ein, Das Endlose Karussell Aus Erwartungen, Pflichten Und Sorgen Zu Verlassen, Um Zu...8,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Liéron, Cyril: Im Kopf von Sherlock Holmes: Das Rätsel der skandalösen EintrittskarteIm Kopf von Sherlock Holmes: Das Rätsel der skandalösen Eintrittskarte , Das Rätsel der skandalösen Eintrittskarte , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20220525, Produktform: Leinen, Titel der Reihe: Im Kopf von Sherlock Holmes#1#, Autoren: Liéron, Cyril~Dahan, Benoit, Illustrator: Dahan, Benoit, Seitenzahl/Blattzahl: 96, Abbildungen: komplett farbiges Comicalbum, Keyword: Adaption; Arthur Conan Doyle; Chinatown; Comickunst; Doktor Watson; Ermittlung; Gedankenpalast; Innensicht; Kreativ; Krimi; Scotland Yard; Sherlock Holmes; Theater, Fachschema: Comic / Graphic Novel~Graphic Novel~Comic / Krimi & Thriller~Comic, Fachkategorie: Graphic Novel / Comic: literarische Adaption~Graphic Novel / Comic: Krimi und Thriller~Comics im europäischen Stil / Tradition, Thema: Nervenkitzeln, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Europäische Graphic Novels, Thema: Eintauchen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Splitter Verlag, Verlag: Splitter Verlag, Verlag: Splitter-Verlag, Produktverfügbarkeit: 02, Länge: 321, Breite: 231, Höhe: 16, Gewicht: 818, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Deine Eintrittskarte ins wahre GlückDu Brauchst Mal Wieder Eine Kleine Auszeit, Um Den Blick Freizubekommen Für Das Wichtige Und Schöne Im Leben? Die 55 Karten In Diesem Deck Laden Dich Dazu Ein, Das Endlose Karussell Aus Erwartungen, Pflichten Und Sorgen Zu Verlassen, Um Zu...8,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Liéron, Cyril: Im Kopf von Sherlock Holmes: Das Rätsel der skandalösen EintrittskarteIm Kopf von Sherlock Holmes: Das Rätsel der skandalösen Eintrittskarte , Das Rätsel der skandalösen Eintrittskarte , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 20220525, Produktform: Leinen, Titel der Reihe: Im Kopf von Sherlock Holmes#1#, Autoren: Liéron, Cyril~Dahan, Benoit, Illustrator: Dahan, Benoit, Seitenzahl/Blattzahl: 96, Abbildungen: komplett farbiges Comicalbum, Keyword: Adaption; Arthur Conan Doyle; Chinatown; Comickunst; Doktor Watson; Ermittlung; Gedankenpalast; Innensicht; Kreativ; Krimi; Scotland Yard; Sherlock Holmes; Theater, Fachschema: Comic / Graphic Novel~Graphic Novel~Comic / Krimi & Thriller~Comic, Fachkategorie: Graphic Novel / Comic: literarische Adaption~Graphic Novel / Comic: Krimi und Thriller~Comics im europäischen Stil / Tradition, Thema: Nervenkitzeln, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Europäische Graphic Novels, Thema: Eintauchen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Splitter Verlag, Verlag: Splitter Verlag, Verlag: Splitter-Verlag, Produktverfügbarkeit: 02, Länge: 321, Breite: 231, Höhe: 16, Gewicht: 818, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Vellemann - HAA2866/TAG - Zutrittskarte - für HAA2866N / HAA2866 / HAA2890Vellemann - Zutrittskarte - für HAA2866N / HAA2866 / HAA2890 Die HAA2866/TAG ist eine 125 kHz RFID Proximity EM-Karte für Zutrittskontrollsysteme. Die Karte von nur 1.9mm dick eignet sich für Standard-EM-Kartenleser und Kartenleser mit Wiegand-Datenausgang. Eigenschaften ABS, hart und flexibel, schwierig zu brechen oder zu biegen mit EM-Chip für: HAA2866 HAA2890: DIGITALES CODESCHLOSS MIT KARTENLESER - ZWEI RELAISAUSGÄNGE - WETTERFEST MK179: PROXIMITY-KARTENLESER VM179: PROXIMITY-KARTENLESER kompatibel mit: Eminent- & Chuango-Systemen Technische Daten Abmessungen: 85.5 x 53.6 x 1.9 mm - 3.4" x 2.1" x 0.07" Code: 64 bit Funktion: nur zum Lesen Betriebsfrequenz: 125 kHz12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
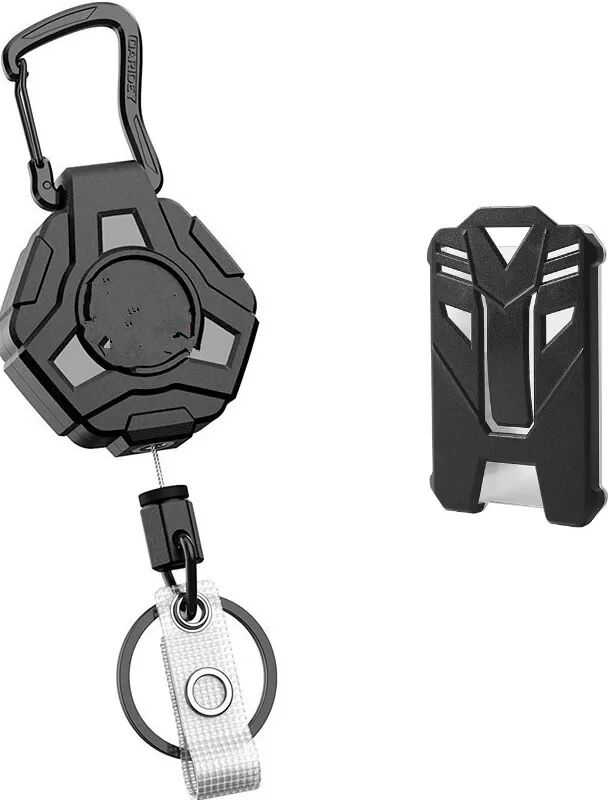
INF Ausziehbarer Jo-Jo-Kartenhalter für Zugangskarte, AusweisJojo-Kartenhalter mit langer ausziehbarer Kordel – perfekt für Ausweise, Passkarten und dergleichen. Lässt sich mittels Karabiner sicher befestigen und zum Lesen herausziehen. Praktisch, bequem und einfach. Jojo-Kartenhalter mit langer ausziehbarer Kordel – perfekt für Ausweise, Passkarten und dergleichen. Lässt sich mittels Karabiner sicher befestigen und zum Lesen herausziehen. Praktisch, bequem und einfach. Spezifikationen: Farbe: Schwarz Material: ABS und Stahlseil Durchmesser: 5,5 cm Kartenhaltergröße: 10 x 6,5 cm Gesamtlänge: ca. 70 cm Gewicht: 245 g Das Paket beinhaltet: 1 x Jo-Jo-Schlüsselanhänger mit Balkenkabel 1 x Kartenhalter7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.